Domain wbem.de kaufen?
Wir ziehen mit dem Projekt
wbem.de um.
Sind Sie am Kauf der Domain
wbem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wbem.de kaufen?
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
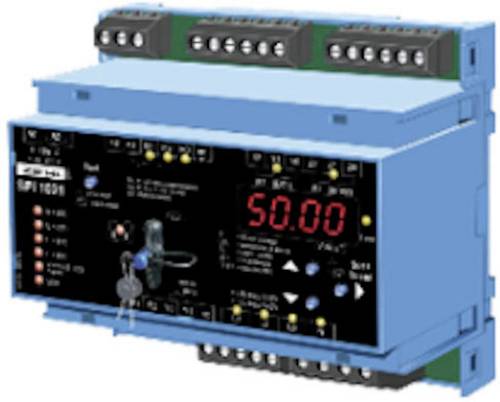
Victron Energy REL100100000 UFR10 Solar-SystemüberwachungDas UFR1001E überwacht die Spannung und die Frequenz in Anlagen für die Stromeigenerzeugung. Es erfüllt die Anforderungen der VDE-AR-N 4105 bdew-Richtlinie, der G59/3, G83/2 und der ÖVE/ÖNORM E 8001-4-712:2009 für Generatoren, die an das öffentliche Netz angeschlossen sind.794,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
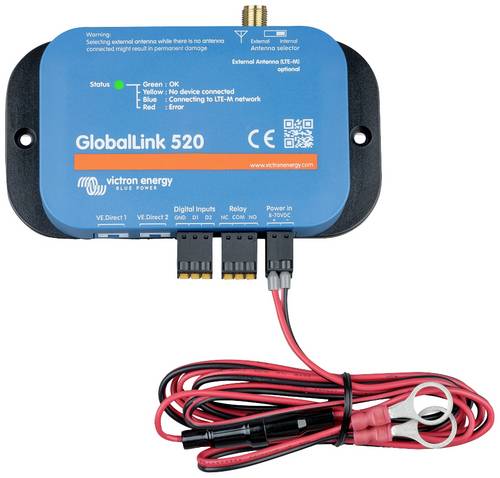
Victron Energy ASS030543020 GlobalLink 520 SystemüberwachungWir glauben, dass der Einblick in Ihre Installation ein Schlüsselfaktor für die Instandhaltung und den Betrieb Ihrer netzunabhängigen Energielösungen ist. Netzunabhängig sollte nicht Offline bedeuten, deshalb haben wir den GlobalLink 520 entwickelt. Dieses Gerät wird in den ersten fünf Jahren 4G-LTE-M-Konnektivität zu allen VE.Direct-fähigen Geräten bringen, ohne dass monatliche Gebühren oder Abonnements anfallen.229,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
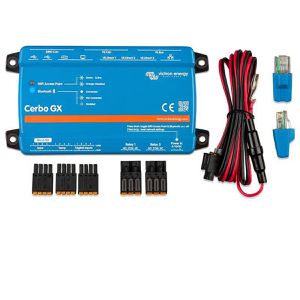
Victron Systemüberwachung Cerbo GX MK2, KommunikationszentraleErmöglicht eine umfassende Überwachung und Steuerung deines gesamten Systems, sei es Wechselrichter, Solarladeregler oder Ladegeräte Verbindet alle GX-fähigen Victron-Geräte und bietet damit volle Kontrolle und maximale Leistung Mit Fernzugriffsmöglichkeit kann die Solaranlage jederzeit und von überall überwachen und konfigurieren werden Flexible Verbindungsmöglichkeiten über kostenloses Victron Remote Management (VRM) Portal, Victron Energy GX Touch 50 oder über die VictronConnect App via Bluetooth Auch die Überprüfung von Tankfüllständen und Temperaturmessungen sind möglich Steuerung der Strombegrenzung für die Landstromeinspeisung, den automatischen Start/Stopp eines Generators oder passe die Einstellungen an, um dein System zu optimieren Maße (BxHxT): 78 x 154 x 48mm, Gewicht: 0,37kg weitere Produktinformationen: Lieferung inkl.: 1x Victron Cerbo GX MK2 Kommunikationszentrale, 1x Netzkabel mit Inline-Sicherung und M8-Anschlussaugen für Batterie- oder DC-Sammelschienenbefestigung, 2x VE.Can-Abschlusswiderstände und 1x Klemmenblöcke für alle Anschlüsse auf jeder Seite Lieferung direkt ab Werk!218,34 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
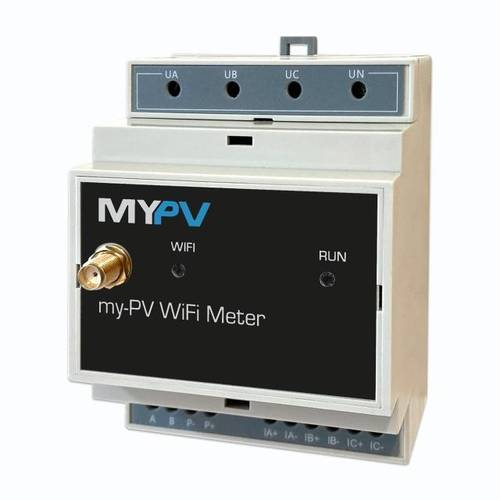
My-PV 20-0107 20-0107 SystemüberwachungDer my-PV WiFi Meter maximiert den Eigenverbrauch Ihrer PV-Anlage auf einfachste Weise. Der my-PV WiFi Meter analysiert die Stromflüsse der Photovoltaik-Anlage. my-PV Geräte erhalten kabellose Informationen vom WiFi Meter. Dadurch wird stets nur jene Energie zur Wärmeerzeugung verwendet, die gerade zur Verfügung steht. Es kommt daher zu keinerlei Einspeisung in das Stromnetz: Der PV-Eigenverbrauch wird maximiert, das öffentliche Niederspannungsnetz entlastet. Der my-PV WiFi Meter wird direkt nach dem Zähler des Energieversorgers im Verteilerschrank montiert und misst den Lastfluss über drei externe Klappstromwandler. Die Parametrierung ist ganz einfach über ein Webinterface möglich. Messbereich 0 75 A (höhere Ströme mit anderen Klappwandlern möglich) 230 V AC (± 10%), Schnittstelle WiFi, Abmessungen (B × H × T) 90,2 × 71 × 57,5 mm, Schutzart IP 51, Anschlusstechnik Schraubklemmen, Aufbau 35 mm Normschiene, Energieversorgung Via Ua/Ub/Uc238,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
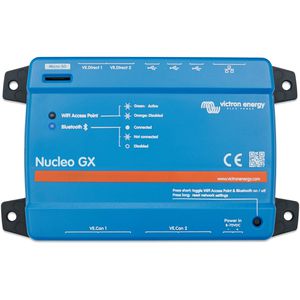
Victron Systemüberwachung Nucleo GX, KommunikationszentraleZentrale Steuerung und Überwachung des gesamten Energiesystems Echtzeitdaten zu Batterie, PV, Verbrauch, Netz und Generator Fernüberwachung und Fernsteuerung über das VRM Portal Schnelle und leistungsfähige Steuerung dank Quad-Core-Prozessor Bis zu 25 Geräte direkt über VE.Direct und USB integrierbar Erweiterbar über VE.Can und optionales USB-Zubehör Automatischer Generatorstart und -stopp möglich Alarm- und Benachrichtigungsfunktionen für mehr Betriebssicherheit Ideal für ESS-, Off-Grid- und mobile Energieanlagen Kompaktes Design für platzsparende Installationen Besonders geeignet zur Kombination mit Victron Multi RS Systemen Automotive-zertifiziert nach ECE R10/7 Optionales Android GX WiFi Display für lokale Bedienung Maße (BxHxT): 78 × 154 × 48 mm, Gewicht: 0,37kg182,42 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Victron Energy REL100100000 UFR10 Solar-SystemüberwachungDas UFR1001E überwacht die Spannung und die Frequenz in Anlagen für die Stromeigenerzeugung. Es erfüllt die Anforderungen der VDE-AR-N 4105 bdew-Richtlinie, der G59/3, G83/2 und der ÖVE/ÖNORM E 8001-4-712:2009 für Generatoren, die an das öffentliche Netz angeschlossen sind.794,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Victron Energy ASS030543020 GlobalLink 520 SystemüberwachungWir glauben, dass der Einblick in Ihre Installation ein Schlüsselfaktor für die Instandhaltung und den Betrieb Ihrer netzunabhängigen Energielösungen ist. Netzunabhängig sollte nicht Offline bedeuten, deshalb haben wir den GlobalLink 520 entwickelt. Dieses Gerät wird in den ersten fünf Jahren 4G-LTE-M-Konnektivität zu allen VE.Direct-fähigen Geräten bringen, ohne dass monatliche Gebühren oder Abonnements anfallen.229,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
Ähnliche Suchbegriffe für Finanzinclusion
-
Victron Systemüberwachung Cerbo GX MK2, KommunikationszentraleErmöglicht eine umfassende Überwachung und Steuerung deines gesamten Systems, sei es Wechselrichter, Solarladeregler oder Ladegeräte Verbindet alle GX-fähigen Victron-Geräte und bietet damit volle Kontrolle und maximale Leistung Mit Fernzugriffsmöglichkeit kann die Solaranlage jederzeit und von überall überwachen und konfigurieren werden Flexible Verbindungsmöglichkeiten über kostenloses Victron Remote Management (VRM) Portal, Victron Energy GX Touch 50 oder über die VictronConnect App via Bluetooth Auch die Überprüfung von Tankfüllständen und Temperaturmessungen sind möglich Steuerung der Strombegrenzung für die Landstromeinspeisung, den automatischen Start/Stopp eines Generators oder passe die Einstellungen an, um dein System zu optimieren Maße (BxHxT): 78 x 154 x 48mm, Gewicht: 0,37kg weitere Produktinformationen: Lieferung inkl.: 1x Victron Cerbo GX MK2 Kommunikationszentrale, 1x Netzkabel mit Inline-Sicherung und M8-Anschlussaugen für Batterie- oder DC-Sammelschienenbefestigung, 2x VE.Can-Abschlusswiderstände und 1x Klemmenblöcke für alle Anschlüsse auf jeder Seite Lieferung direkt ab Werk!218,34 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
My-PV 20-0107 20-0107 SystemüberwachungDer my-PV WiFi Meter maximiert den Eigenverbrauch Ihrer PV-Anlage auf einfachste Weise. Der my-PV WiFi Meter analysiert die Stromflüsse der Photovoltaik-Anlage. my-PV Geräte erhalten kabellose Informationen vom WiFi Meter. Dadurch wird stets nur jene Energie zur Wärmeerzeugung verwendet, die gerade zur Verfügung steht. Es kommt daher zu keinerlei Einspeisung in das Stromnetz: Der PV-Eigenverbrauch wird maximiert, das öffentliche Niederspannungsnetz entlastet. Der my-PV WiFi Meter wird direkt nach dem Zähler des Energieversorgers im Verteilerschrank montiert und misst den Lastfluss über drei externe Klappstromwandler. Die Parametrierung ist ganz einfach über ein Webinterface möglich. Messbereich 0 75 A (höhere Ströme mit anderen Klappwandlern möglich) 230 V AC (± 10%), Schnittstelle WiFi, Abmessungen (B × H × T) 90,2 × 71 × 57,5 mm, Schutzart IP 51, Anschlusstechnik Schraubklemmen, Aufbau 35 mm Normschiene, Energieversorgung Via Ua/Ub/Uc238,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
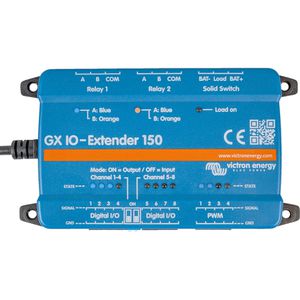
Victron Systemüberwachung GX IO-Extender 150, KommunikationszentraleMehr Möglichkeiten für Ihr GX-System erweitert die Ein- und Ausgänge von GX-Geräten deutlich 8 digitale Ein-/Ausgänge flexibel als Eingänge oder Ausgänge konfigurierbar 4 PWM-Ausgänge präzise Steuerung externer Geräte mit 05 V 2 verriegelnde Relais behalten ihren Schaltzustand auch bei Stromausfall Halbleiterschalter integriert zusätzliche elektronische Schaltmöglichkeit für vielfältige Anwendungen Plug & Play über USB einfach anschließen und direkt in das GX-System integrieren USB versorgt das Gerät gleichzeitig mit Strom kein zusätzliches Netzteil erforderlich Perfekt für Automatisierung komplexe Abläufe und automatische Reaktionen im Energiesystem realisierbar Zusätzliche Sensoren und Geräte integrierbar erweitert die Überwachungs- und Steuerungsmöglichkeiten Direkte Steuerung über das GX-System komfortable Bedienung über die Benutzeroberfläche Node-RED-Unterstützung ideal für individuelle Automatisierungs- und Steuerungslogik Vielseitig einsetzbar für Off-Grid, Marine, Fahrzeuge und industrielle Backup-Systeme Kompakte Erweiterung ohne großen Installationsaufwand ideal, wenn zusätzliche I/O-Funktionen benötigt werden Besonders interessant für individuelle Systemlösungen verbindet das GX-System mit externen Sensoren, Steuerungen und Geräten Maße (BxHxT): 78 × 154 × 48 mm, Gewicht: 0,37kg113,04 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
-
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.